اخبار کیشروزنامه خبری تحلیلی
https://akhbarkish.com/
اقتصادی
کد خبر 52390
اخبار کیش؛
تبصره ماده ۱۰۰؛ مسیر سادهتر مالیات مشاغل
کارشناس ارشد امور مالیاتی در گفتوگو با «اخبار کیش» تشریح کرد؛
۱۴ مهر ۱۴۰۵الهام صحرائیان00
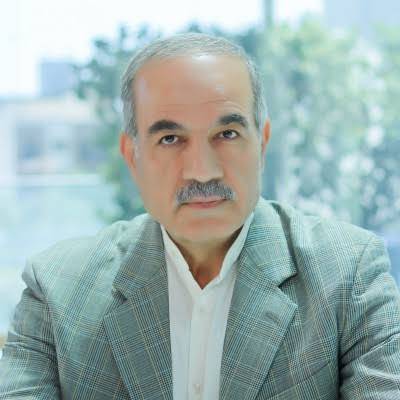
حمیدرضا یوسفی، کارشناس ارشد امور مالیاتی و استاد دانشگاه، تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم را یک سیاست «برد-برد» برای دولت و صاحبان مشاغل دانست و در عین حال هشدار داد پذیرش این تبصره برای همه مؤدیان الزاماً بهصرفه نیست و صاحبان کسبوکار باید پیش از انتخاب میان مالیات مقطوع و اظهارنامه عادی، شرایط واقعی فعالیت اقتصادی خود را بررسی کنند.
به گزارش روزنامه اخبار کیش، تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم در سالهای اخیر به یکی از مهمترین ابزارهای تسهیل تکالیف مالیاتی صاحبان مشاغل تبدیل شده است؛ سازوکاری که میتواند بخشی از مؤدیان را از ارائه اظهارنامه تفصیلی و ورود به فرآیندهای طولانی رسیدگی مالیاتی بینیاز کند.
با این حال، استفاده از این ظرفیت برای همه صاحبان مشاغل الزاماً بهترین انتخاب نیست و عواملی مانند میزان فروش، سود واقعی، هزینههای فعالیت، اطلاعات ثبتشده در سامانههای مالیاتی و وضعیت تکالیف سنوات گذشته میتواند در این تصمیم مؤثر باشد.
حمیدرضا یوسفی، کارشناس ارشد امور مالیاتی و استاد دانشگاه، در گفتوگو با خبرنگار «اخبار کیش» به تشریح سازوکار تبصره ماده ۱۰۰، شرایط استفاده، مزایا و محدودیتهای آن پرداخت.
تبصره ماده ۱۰۰ شامل چه کسانی میشود؟
یوسفی در ابتدا با تأکید بر یک تفکیک مهم گفت: ماده ۱۰۰ و تبصره ذیل آن صرفاً مربوط به اشخاص حقیقی و صاحبان مشاغل است و شرکتها، مؤسسات و سایر اشخاص حقوقی مشمول این سازوکار نیستند.
وی افزود: براساس ماده ۱۰۰ قانون مالیاتهای مستقیم، صاحبان مشاغل باید اظهارنامه مالیاتی عملکرد یک سال خود را در موعد مقرر سال بعد به سازمان امور مالیاتی ارائه کنند. این فرآیند در گذشته بهصورت فیزیکی انجام میشد و صفهای طولانی در ادارات مالیاتی ایجاد میکرد، اما با توسعه نظام الکترونیکی مالیاتی، بخش عمده این فرآیند به شکل غیرحضوری انجام میشود.
به گفته این کارشناس، موعد قانونی انجام این تکلیف برای صاحبان مشاغل ۳۱ خرداد است، هرچند در سال جاری این مهلت ابتدا تا پایان شهریور و سپس تا پایان آبان تمدید شده است.
چه کسانی میتوانند از تبصره استفاده کنند؟
یوسفی درباره سقف استفاده از این تسهیلات اظهار کرد: در متن اولیه قانون، سقف استفاده از تبصره ماده ۱۰۰ براساس چند برابر معافیت موضوع ماده ۸۴ تعیین شده بود، اما این میزان در قوانین بودجه سنواتی افزایش پیدا کرده است.
وی ادامه داد: در سال ۱۴۰۵، این نصاب ۱۵۰ برابر معافیت سالانه موضوع ماده ۸۴ در نظر گرفته شده و با توجه به معافیت ۴۸۰ میلیون تومانی، سقف فروش کالا و خدمات برای استفاده از تبصره ماده ۱۰۰ در عملکرد سال ۱۴۰۴ به ۷۲ میلیارد تومان رسیده است.
بنابراین صاحبان مشاغلی که فروش کالا و خدمات آنان در محدوده تعیینشده قرار داشته باشد، در صورت احراز سایر شرایط میتوانند از مالیات مقطوع تبصره ماده ۱۰۰ استفاده کنند و مؤدیان خارج از این محدوده باید اظهارنامه مالیاتی ارائه دهند.
چرا تبصره ماده ۱۰۰ به وجود آمد؟
این استاد دانشگاه، فلسفه اصلی این سیاست را کاهش هزینه وصول مالیات و تمرکز نظام مالیاتی بر پروندههای مهمتر دانست و گفت: در سالهای گذشته حدود ۵۵ تا ۶۰ درصد نیروی انسانی سازمان امور مالیاتی درگیر رسیدگی به پروندههای مالیات مشاغل بودند، در حالی که سهم این بخش از مجموع درآمدهای مالیاتی کشور حدود ۱۲ تا ۱۴ درصد بود.
وی افزود: سازمان امور مالیاتی با میلیونها پرونده مواجه بود که در برخی از آنها رقم مالیات تنها چند میلیون تومان بود، اما رسیدگی، ممیزی و طی مراحل دادرسی آنها میتوانست ماهها و حتی تا دو سال زمان ببرد.
یوسفی گفت: تبصره ماده ۱۰۰ بخشی از این بار را کاهش داده است. سازمان میتواند نیروی کارشناسی خود را روی پروندههای بزرگتر متمرکز کند و در مقابل، صاحبان مشاغل نیز بدون ورود به فرآیند پیچیده اظهارنامه و رسیدگی، مالیات مشخص خود را پرداخت کنند.
وی این سازوکار را در صورت اجرای صحیح، یک سیاست «برد-برد» برای دولت و مؤدی توصیف کرد.
پذیرش تبصره ۱۰۰ چه شرایطی دارد؟
این کارشناس مالیاتی تأکید کرد استفاده از این امکان صرفاً به پایین بودن میزان فروش محدود نمیشود و مؤدی باید مجموعهای از شرایط را رعایت کرده باشد.
به گفته وی، انجام تکالیف مربوط به پایانههای فروشگاهی و دستگاههای کارتخوان، فعال شدن فرم تبصره ماده ۱۰۰ و مالیات مقطوع در کارپوشه مؤدی، نبود مغایرت جدی میان اطلاعات اعلامی و دادههای موجود در پایگاههای اطلاعاتی سازمان امور مالیاتی، رعایت سقف فروش تعیینشده و تعیین تکلیف مالیات سنوات گذشته از جمله مواردی است که باید مورد توجه قرار گیرد.
همچنین صاحبان مشاغل مشمول مالیات بر ارزش افزوده باید تکالیف قانونی مر
بوط به این بخش را نیز رعایت کنند.
مزیت اصلی؛ سادگی و پیشبینیپذیری
یوسفی مهمترین مزیت تبصره ماده ۱۰۰ را ساده شدن فرآیند مالیاتی دانست و گفت: مؤدی با یک رقم مشخص مواجه است و میتواند براساس وضعیت واقعی کسبوکار خود تصمیم بگیرد که مالیات مقطوع را بپذیرد یا اظهارنامه عادی ارائه کند.
به گفته وی، کاهش هزینههای تنظیم و ارائه اظهارنامه، امکان تقسیط سیستمی مالیات، مشخص بودن رقم بدهی و کاهش احتمال ورود پرونده به فرآیندهای طولانی اعتراض و دادرسی مالیاتی از دیگر مزایای این روش است.
وی افزود: در روش عادی ممکن است پرونده وارد مراحل مختلف رسیدگی، توافق و هیئتهای حل اختلاف شود، در حالی که مالیات مقطوع میتواند فرآیند تعیین تکلیف مؤدی را بسیار کوتاهتر کند.
تبصره ۱۰۰ همیشه به نفع مؤدی نیست
این کارشناس ارشد امور مالیاتی در عین حال نسبت به پذیرش بدون بررسی مالیات مقطوع هشدار داد و گفت: یکی از نکات مهم این است که در این سازوکار، هزینههای واقعی کسبوکار به شیوه اظهارنامه عادی مورد رسیدگی قرار نمیگیرد.
وی توضیح داد: ممکن است یک کسبوکار گردش مالی بالایی داشته باشد اما بخش عمده درآمد آن صرف خرید کالا، اجاره، حقوق، هزینههای جاری و سایر مخارج شود و در نهایت سود واقعی محدودی باقی بماند. در چنین شرایطی پذیرش رقم پیشنهادی تبصره ماده ۱۰۰ الزاماً به سود مؤدی نیست.
یوسفی توصیه کرد صاحبان مشاغلی که زیانده بوده یا حاشیه سود پایینی دارند، پیش از پذیرش مالیات مقطوع، امکان ارائه اظهارنامه عادی و ثبت مستند هزینههای خود را بررسی کنند.
پذیرش مالیات مقطوع، پرونده را برای همیشه نمیبندد
وی به یک تصور نادرست دیگر نیز اشاره کرد و گفت: برخی مؤدیان تصور میکنند با پذیرش تبصره ماده ۱۰۰، پرونده آن سال تحت هر شرایطی برای همیشه بسته خواهد شد؛ در حالی که اگر بعداً اطلاعات یا اسناد جدیدی درباره درآمد کتمانشده مؤدی به دست سازمان امور مالیاتی برسد، امکان رسیدگی مجدد و صدور مطالبه مالیاتی وجود دارد.
به گفته یوسفی، به همین دلیل صحت اطلاعات مالی و بانکی و تطابق فعالیت واقعی مؤدی با دادههای ثبتشده در سامانههای مالیاتی اهمیت زیادی دارد.
تمدیدهای مکرر، انضباط مالیاتی را تضعیف میکند
این استاد دانشگاه در بخش دیگری از گفتوگو، از تمدیدهای پیدرپی مهلت انجام تکالیف مالیاتی انتقاد کرد و گفت: تمدید موعد از خرداد به شهریور و سپس آبان، در بلندمدت میتواند عادت مالیاتی مؤدیان را تحت تأثیر قرار دهد.
یوسفی افزود: در یک نظام مالیاتی منظم، مؤدی باید بداند موعد قانونی قطعی است. وقتی مهلتها مرتب تمدید یا جرایم به دفعات بخشوده شود، بخشی از مؤدیان انجام تکالیف خود را به امید تمدیدهای بعدی به تعویق میاندازند.
وی تأکید کرد: موعدهای قانونی باید تا حد امکان تثبیت شوند تا انضباط و پیشبینیپذیری هم برای مؤدی و هم برای نظام مالیاتی حفظ شود.
اگر تبصره ۱۰۰ را نپذیریم چه میشود؟
یوسفی درباره مؤدیانی که اظهارنامه عادی ارائه میکنند نیز توضیح داد: در این حالت درآمد مشمول مالیات براساس اطلاعات مالی، نوع فعالیت و ضوابط مربوط محاسبه و پس از اعمال معافیتهای قانونی، مالیات براساس نرخهای مقرر تعیین میشود.
وی درباره نرخهای پلکانی ماده ۱۳۱ در سال ۱۴۰۵ گفت: درآمد مشمول مالیات تا ۴ میلیارد ریال با نرخ ۱۵ درصد، بخش بین ۴ تا ۸ میلیارد ریال با نرخ ۲۰ درصد و مازاد بر ۸ میلیارد ریال با نرخ ۲۵ درصد محاسبه میشود.
این کارشناس امور مالیاتی در پایان توصیه کرد صاحبان مشاغل، بهویژه فعالان اقتصادی دارای گردش مالی قابل توجه، صرفاً به سادگی فرآیند تبصره ماده ۱۰۰ توجه نکنند و پیش از انتخاب، میزان سود واقعی، اسناد هزینه، اطلاعات ثبتشده در سامانه، وضعیت مالیات سنوات گذشته و شرایط اختصاصی فعالیت خود را بررسی کنند.
یوسفی تأکید کرد: انتخاب میان تبصره ماده ۱۰۰ و اظهارنامه عادی باید یک تصمیم اقتصادی و حسابشده باشد؛ زیرا روشی که برای یک مؤدی مزیت محسوب میشود، ممکن است برای کسبوکاری دیگر به افزایش مالیات پرداختی منجر شود.
به نگارش:زیبا حسین زاده، روزنامه نگار روزنامه اخبارکیش
منبع: https://akhbarkish.com/%d8%aa%d8%a8%d8%b5%d8%b1%d9%87-%d9%85%d8%a7%d8%af%d9%87-%db%b1%db%b0%db%b0%d8%9b-%d9%85%d8%b3%db%8c%d8%b1-%d8%b3%d8%a7%d8%af%d9%87%d8%aa%d8%b1-%d9%85%d8%a7%d9%84%db%8c%d8%a7%d8%aa-%d9%85/

ارسال نظر
0 دیدگاه ثبت شده است
امکان ارسال دیدگاه برای این خبر بسته شده است.