کیش در تقاطع تدبیر مالیاتی و حقوق مناطق آزاد
فرصتسازی از رویکرد حمایتی دولت برای صیانت از گردشگری، هوانوردی و زیست کیشوندان
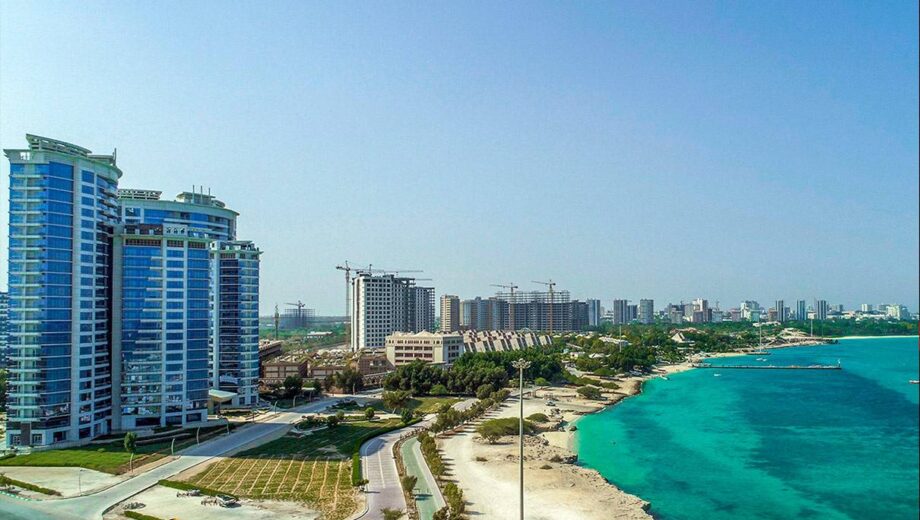
این موضعگیری رسمی، اعترافی روشن به این واقعیت بنیادین است که توسعه زیرساختی، اشتغال پایدار و پویایی بخش خدمات بدون حمایت ساختاری از دو بال پروازی و اقامتی کشور امکانپذیر نخواهد بود؛ بخشهایی که در سالهای اخیر زیر بار سنگین نوسانات ارزی، تورم عمومی و جهش بیسابقه هزینههای تعمیر، نگهداری و استانداردهای سختگیرانه ایمنی، توان نقدینگی خود را در معرض فرسایش جدی دیدهاند. با این حال سنجش عیار واقعی و اثربخشی این رویکرد تسهیلگرایانه، در هیچ نقطهای از جغرافیای سرزمینی ایران به اندازه جزیره کیش ملموس، تعیینکننده و دارای اولویت حیاتی نیست؛ جزیرهای که نه یک مقصد تفریحی صرف در حاشیه کشور بلکه کانون پیشران اقتصاد گردشگری و سرزمینی محصور در آب است که نبض حیات مدنی، اقتصادی و اجتماعی آن منحصراً با دسترسی پایدار به آسمان میتپد.
پیوند ارگانیک زیستبوم کیش با جریان پویایی سفر
بر همین اساس واکاوی پیوند میان سیاستهای کلان مالیاتی کشور و اقتضائات زیستبوم کیش نشان میدهد که این جزیره مرجانی در قلب تحولات یادشده قرار دارد. اقتصاد کیش به گونهای مهندسی شده است که هرگونه لرزش در ارکان حملونقل هوایی یا تضعیف توان مالی مراکز اقامتی و تفریحی بیدرنگ در قالب رکود فراگیر در بازارهای تجاری، تعلیق طرحهای عمرانی و در نهایت، اختلال در معیشت و آرامش روانی خانوادههای ساکن نمودار میشود. زنجیره ارزش گردشگری در کیش ساختاری به همپیوسته دارد؛ هتلها، مراکز خدماتی، خطوط هوایی و صنوف فعال در جزیره، چرخدندههای ساعتی واحد هستند که ازکارافتادگی یکی از آنها کل سیستم را به رخوت میکشاند. از این منظر ورود سازمان امور مالیاتی به میدان و اعلام اراده برای کاستن از فشار مطالبات دولتی دقیقاً پاسخی به نیازی مبرم در خط مقدم اقتصاد گردشگری به شمار میرود؛ چراکه مطالبه مالیات با رویکردهای انقباضی و سنتی از بنگاههایی که در تلاش برای حفظ تعادل در فصول کمتقاضا و سرپا نگاه داشتن نیروی انسانی هستند؛ نتیجهای جز خروج سرمایهها و تشدید رکود در پی نخواهد داشت.
صیانت از معافیتهای قانونی در کنار تنفسبخشی به بنگاهها
اما در پس این نگاه مثبت، مسئلهای ظریف و اساسی رخ مینماید که مستلزم تدقیق حقوقی و نظری است؛ چگونگی انطباق این بستههای حمایتی با فلسفه وجودی و رژیم قانونی مناطق آزاد. مناطق آزاد تجاری – صنعتی در ایران و در رأس آنها کیش بر پایه منطق صریح ماده ۱۳ قانون چگونگی اداره مناطق آزاد شکل گرفتهاند؛ قانونی مترقی که با هدف ایجاد بستری امن، بدون پیچیدگی و رقابتپذیر با بنادر پیرامونی حوزه خلیجفارس، معافیتهای مالیاتی پایدار را به عنوان سنگبنای توسعه این مناطق تصویب کرد. نوسانات سالهای اخیر در تسری پارهای از قوانین و آییننامههای سرزمین اصلی به درون پهنه مناطق آزاد اگرچه چالشهایی را در ثبات مقرراتی به وجود آورد اما اعلام رویکرد جدید دستگاه مالیاتی کشور مبنی بر ضرورت حمایت ویژه از هوانوردی و گردشگری نهتنها تعارضی با اصل صیانت از معافیتهای قانونی مناطق آزاد ندارد، بلکه میتواند به عنوان تاییدی معتبر بر لزوم حفظ مزیتهای رقابتی کیش بازخوانی شود. اگر هوانوردی و توریسم در سطح ملی نیازمند مراقبت ویژه و تنفس مالیاتی هستند، بیگمان این نیاز در کانون گردشگری جنوب کشور با شدتی مضاعف وجود دارد و هرگونه تصمیمگیری در این حوزه باید تقویتکننده موقعیت خاص قانونی جزیره باشد نه تحدیدکننده آن.
همافزایی میان سیاستهای ملی و واقعیتهای میدانی
با این وجود هیچ سیاست مالیاتی یا بسته حمایتی ملی نمیتواند بدون ابزار اجرایی بومی در کیش به بار بنشیند و اینجاست که نقش محوری ماده ۲۷ قانون چگونگی اداره مناطق آزاد تجاری – صنعتی جلوهگر میشود. قانونگذار با هوشمندی تمام، اختیارات کلیه وزارتخانهها و سازمانهای دولتی را به مدیرعامل سازمان منطقه آزاد تفویض کرده است تا حاکمیت واحد از تداخل دستورالعملهای اداری پایتخت با واقعیتهای میدانی جزیره جلوگیری کند. در پرونده تعاملات مالیاتی نیز ماده ۲۷ ایجاب میکند که سازوکارهای ارزیابی، تشخیص اولویتها و اعطای تسهیلات یا تقسیط بدهیهای بنگاههای گردشگری و هوایی به ساختار مدیریتی منطقه آزاد سپرده شود. سازمان منطقه آزاد به عنوان نهادی که به صورت روزمره با دغدغههای هتلداران، آژانسهای مسافرتی، جامعه بازاریان و فعالان حملونقل در ارتباط است، دارای شایستهترین جایگاه کارشناسی برای هدایت این مشوقهاست؛ امری که میتواند تسهیلات مالیاتی را از یک تصمیم اداری صرف به ابزاری قدرتمند برای تنظیم بازار و ارتقای خدمات عمومی در جزیره بدل سازد.
گرهگشایی از بحران تردد و تکریم ساکنان جزیره
پیوند زدن هوشمندانه مشوقهای مالیاتی با مسئولیتهای اجتماعی و حرفهای بنگاهها تحت نظارت ماده ۲۷، میتواند مستقیماً به گرهگشایی از بحرانهای انباشته تردد ساکنان جزیره بینجامد. جزیرهنشینان کیش سالهاست که در فصول شلوغی و بحرانهای مقطعی با پدیده تلخ محدودیت دسترسی به پرواز و نوسانات نامتعارف قیمتها روبهرو بودهاند. با اعمال اختیارات حاکمیتی ماده ۲۷ میتوان بهرهمندی شرکتهای هواپیمایی از بستههای حمایتی مالیاتی و تخصیص اسلاتهای پروازی سودآور در فرودگاه بینالمللی کیش را با شاخصهایی عادلانه پیوند زد؛ شاخصهایی همچون تعهد شفاف ایرلاینها به تأمین سهمیه پروازی کیشوندان با نرخهای منصفانه و مصوب، اختصاص صندلیهای معین برای اعزامهای درمانی و ترددهای ضروری و تضمین استمرار پروازها در فصول کمتقاضای تابستان. این شیوه از حکمرانی هم خواست دولت در جهت حمایت از تولید و خدمات را محقق میسازد و هم آرامش روانی و کرامت شهروندی کیشوندان را تضمین میکند.
راهبرد کیش ۱۴۱۴؛ تثبیت شریان تردد و آرامش سکونتی
نخست، مشروطسازی مشوقها و تقسیط بدهیهای مالیاتی ایرلاینهای سرزمین اصلی به ایفای تعهدات پروازی در کیش؛ بدین معنا که سازمان امور مالیاتی کشور بهرهمندی شرکتهای هواپیمایی مستقر در پایتخت و سرزمین اصلی از بستههای استمهال و تسهیلات مالیاتی را منوط به آن کند که این خطوط، برنامه پروازی منظم و غیرقابل کاهشی را با نرخهای مصوب و تخصیص سهمیه معین برای کیشوندان برقرار نمایند. این تدبیر بدون تحمیل کوچکترین بار مالیاتی بر جزیره، ابزارهای مالیاتی مرکز را در خدمت ثبات شبکه پروازی کیش قرار میدهد.
دوم اجرای تام و بدون تنازل ماده ۱۳ قانون مناطق آزاد در زنجیره تأمین، اورهال و نوسازی ناوگان کیشایر به این معنا که با اتکا به صراحت ماده ۱۳ هرگونه واردات قطعات، موتور، تجهیزات فرودگاهی و فرآیندهای بازسازی فنی پرندهها در منطقه آزاد از شمول هر نوع مالیات مستقیم، ارزش افزوده و عوارض گمرکی مصون بماند تا هزینههای تمامشده تعمیر و نگهداری ناوگان بومی جزیره به حداقل ممکن کاهش یافته و پایداری پروازها تضمین شود.
سوم تثبیت قطعی معافیتهای مالیاتی ماده ۱۳ برای هتلها و صنوف گردشگری جزیره به عنوان مزیت رقابتی پایدار؛ در این چارچوب مدیریت منطقه آزاد با تکیه بر ماده ۲۷ مانع از تسری تفاسیر مالیاتی سرزمین اصلی به داخل کیش شده و در مقابل تضمین امنیت معافیت ماده 13مراکز اقامتی و گردشگری را به طراحی بستههای تخفیفدار و خدمات باثبات برای خانوادههای کیشوندی و رونقبخشی به فصول کمتقاضا ملزم و همگام میسازد.
چهارم حذف مالیات بر ارزش افزوده از بلیت سفر کیشوندان و استرداد عوارض هوایی به نفع ثبات پروازها؛ با توجه به اینکه کیش مشمول نظام مالیاتی سرزمین اصلی نیست باید دریافت مالیات بر ارزش افزوده از بلیتهای مسیر کیش برای ساکنان دارای کارت کیشوندی متوقف گردد و درآمدهای حاصل از عوارض پروازی مسیرهای متراکم سرزمین اصلی به صورت مستقیم برای جبران ریسک پروازهای تابستانی و تثبیت تردد مداوم جزیره بازتوزیع شود.
و پنجم اعمال صلاحیت انحصاری سازمان منطقه آزاد بر اساس ماده ۲۷ در تنظیم مناسبات مالیاتی فعالان جزیره با دولت؛ بهگونهای که مدیرعامل منطقه آزاد به عنوان بالاترین مقام اجرایی، مرجع نهایی در تطبیق فعالیتهای اقتصادی با نص ماده ۱۳ شناخته شود تا هیچ دستگاه بیرونی نتواند با ایجاد تکالیف مالیاتی مخل، ثبات سرمایهگذاری و آسایش فعالان اقتصادی وساکنان مروارید خلیجفارس را خدشهدار کند.
منبع: https://akhbarkish.com/%da%a9%db%8c%d8%b4-%d8%af%d8%b1-%d8%aa%d9%82%d8%a7%d8%b7%d8%b9-%d8%aa%d8%af%d8%a8%db%8c%d8%b1-%d9%85%d8%a7%d9%84%db%8c%d8%a7%d8%aa%db%8c-%d9%88-%d8%ad%d9%82%d9%88%d9%82-%d9%85%d9%86%d8%a7%d8%b7%d9%82/

ارسال نظر
0 دیدگاه ثبت شده است
امکان ارسال دیدگاه برای این خبر بسته شده است.